オーストラリアの自動車保険の選び方
CTP・対物・総合保険の違いと契約前の確認項目
最終更新:
※この記事は2026年10月3日時点のASIC Moneysmart、各州CTP機関、AFCAなどの公式案内を確認して作成しています。補償、除外、Excess、運転者条件は保険会社とPolicyで異なるため、契約前にPDSとTMDを必ず確認してください。
AUS LIFE QUICK GUIDE
30秒でわかる
最低限
CTPだけでは不足
対物損害は対象外
中古車
対物か総合
車の価値で判断
契約前
PDSを確認
Driver・用途・Excess
01
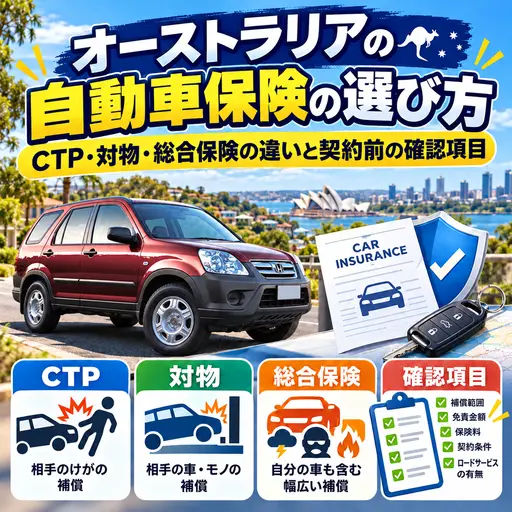
自動車保険の4種類
※名称が同じでも、Storm、Flood、Hail、Uninsured motorist、Towing、Hire car、Windscreenなどの補償範囲と上限はPolicyごとに異なります。
02
CTP・Green Slip・TACの注意点
Compulsory Third Party insuranceは、人身傷害に関する強制保険制度です。呼び方や支払い方法は州で異なり、NSWではGreen Slip、VictoriaではRegoにTAC chargeが含まれます。Queenslandなどでは登録時にCTP insurerを選ぶ仕組みがあります。
対象は人身中心
事故によるInjuryやDeathに関する補償制度です。
車両・物損は別
相手や自分の車、建物、荷物などは通常対象外です。
州で仕組みが違う
Rego込み、別途購入、保険会社選択などの違いがあります。
Rego切れに注意
登録・強制保険が失効した状態で運転すると重大な費用やPenaltyにつながります。
03
どの補償を選ぶ?
Third Party Property
自分の車を失っても買い直せるが、相手の高額な車やProperty damageは自費で負えない人の最低限の候補。
Third Party, Fire & Theft
対物に加え、安い中古車でも盗難・火災の損失は避けたい人の候補。
Comprehensive
自損事故、衝突、盗難、天候被害などで自分の車も失いたくない人の候補。Financeがある車では条件確認が必要。
04
見積もりで比較する項目
年間Premiumと月払い時の総額
Basic excessとYoung/Inexperienced/Unlisted driver excess
Market valueかAgreed valueか
対物損害の補償上限
Storm・Flood・Hail・Bushfire・Theftの扱い
Windscreen、Towing、Roadside assistance
事故後のHire carと利用日数
Uninsured driverによる損害の条件と上限
修理工場を選べるか、Insurer指定か
Cooling-off、Cancellation、返金条件
05
ワーホリが契約前に確認すること
海外Licence
日本の免許、国際免許、英訳、現地Licenceのどれを使用するか正確に申告。
運転歴
日本を含むLicence取得年、Claim、事故、違反歴の質問へ正確に回答。
住所
実際に車を保管するGaraging addressとPostcodeを登録。
用途
Private、Commuting、Business、Delivery、Farm workなど実際の用途を申告。
運転者
Partnerや友人も運転するならListed/Unlisted driverの条件を確認。
車中泊・荷物
車内の現金、Passport、Laptop、Camping gearが車両保険で対象か確認。
改造
Bull bar、Roof rack、Camping setupなどAccessories・Modificationsを申告。
帰国・売却
途中解約時のCancellation feeと未経過Premiumの返金条件を確認。
06
Market ValueとAgreed Value
07
Excessと保険料を調整する
ExcessはClaim時に自分が負担する金額です。Basic excessのほか、年齢、運転経験、Unlisted driver、特定事故に追加Excessが設定される場合があります。Voluntary excessを上げるとPremiumが下がる場合がありますが、事故時に支払えない金額へ上げないでください。
年間払いと月払いの総額を比較する
不要なOptional extrasを外す
実際のKilometresや用途を正確に設定する
複数社から同条件でQuoteを取る
Automatic renewal前に毎年Quoteを取り直す
No claim discountの条件と保護内容を確認する
08
事故が起きたときの動き方
- 1
安全を確保
危険な場所から離れ、負傷者や緊急事態があれば000へ連絡します。
- 2
情報交換
氏名、住所、電話、Licence、Rego、Insurerなど必要情報を交換します。
- 3
証拠を保存
車両、損傷、道路、標識、天候を撮影し、Witness情報も残します。
- 4
責任を断定しない
現場で支払いを約束せず、事実を記録してInsurerへ伝えます。
- 5
Insurerへ連絡
Policyの期限と手順に従い、Claim numberと担当者情報を保存します。
- 6
書類を保管
Tow、Repair、Rental car、Police event number、Email、Receiptをまとめます。
09
よくある質問
よくある質問
Q. CTPがあれば合法的に運転できますか?
A. CTPだけで判断できません。有効なRego、運転資格、車両のRoadworthinessなども必要です。またCTPは通常、車両やProperty damageを補償しません。
Q. 安い中古車なら保険なしでも大丈夫ですか?
A. 自分の車が安くても、相手の車やPropertyへの損害は高額になる可能性があります。少なくともThird Party Property damageを持たないリスクを慎重に検討してください。
Q. 友達が運転しても補償されますか?
A. Policyによります。Unlisted driverが対象でも追加Excessがかかる場合や、年齢・Licence条件で対象外になる場合があります。運転させる前にPDSとScheduleを確認してください。
Q. 日本の運転歴は使えますか?
A. Insurerごとに扱いが異なります。Licence取得日、運転歴、Claim historyなどを求められた範囲で正確に申告し、必要なら日本の証明書を確認してください。
Q. 車を売ったら自動で保険も止まりますか?
A. 自動とは限りません。売却後にInsurerへ連絡してPolicyをCancelまたは車両変更し、返金・Cancellation fee・補償終了日時を確認してください。
Q. Roadside assistanceは自動車保険に含まれますか?
A. 別商品またはOptional extraの場合があります。故障時のTowやBattery対応と、事故時のTowing coverは別条件のことがあるため確認してください。
10